2026년 09월 18일 마감 기준 · 기관 5거래일 이상 연속 순매수 · 추정금액 상위 3종목
⚠️ 본 자료는 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
오늘주식시장에서 기관이 5일째 줍줍 중인 종목들이 포착됐습니다. 코스피·코스닥에서 기관 매수세가 이어진 특징주를 중심으로, 어떤 재료와 수급 흐름이 함께 나타났는지 정리했습니다.
📌 9/18 기관이 5일 이상 담은 종목
삼성E&A
삼성E&A는 정유·석유화학·가스·LNG·산업설비 전 분야에 걸쳐 설계·조달·시공(EPC) 종합 솔루션을 제공하는 글로벌 플랜트 전문기업으로, Saudi Aramco와 삼성전자를 주요 고객사로 두고 있다.
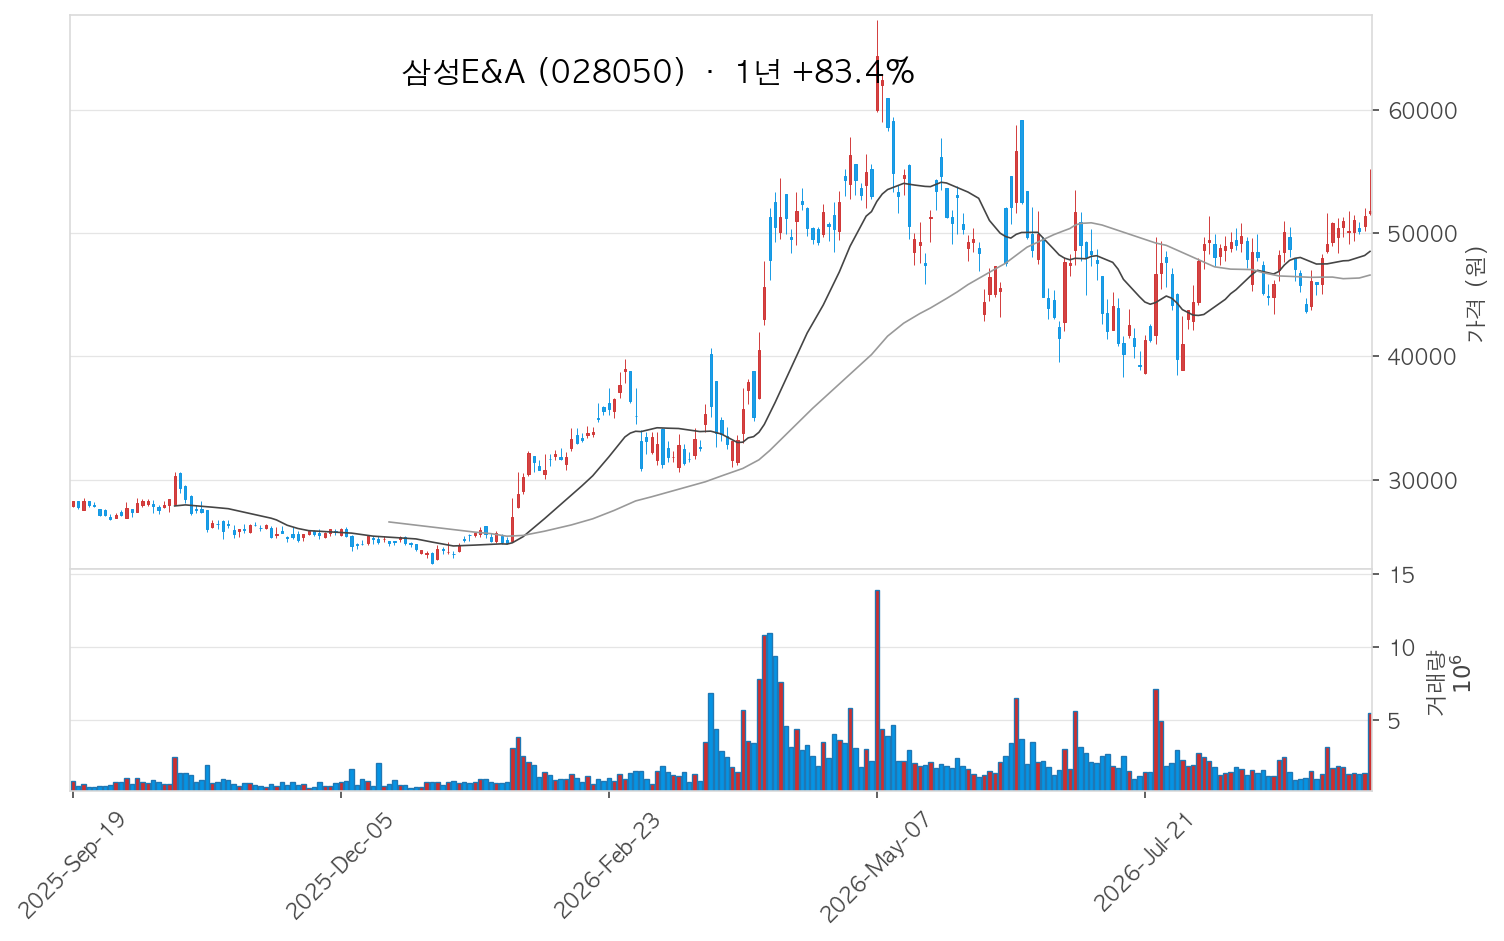
최근 수급 동향 (2주일)
| 날짜 | 기관 | 외국인 | 개인 |
|---|---|---|---|
| 9/7 | +23.9만주 | +18.5만주 | -41.7만주 |
| 9/8 | +54.6만주 | +45.5만주 | -99.8만주 |
| 9/9 | +22.1만주 | +22.3만주 | -44.4만주 |
| 9/10 | -27.0만주 | +27.5만주 | -2.0만주 |
| 9/11 | +13.2만주 | -11.2만주 | -3.3만주 |
| 9/14 | +28.2만주 | -14.6만주 | -14.2만주 |
| 9/15 | +1.3만주 | +13.0만주 | -15.4만주 |
| 9/16 | +11.4만주 | -18.0만주 | +6.5만주 |
| 9/17 | +14.6만주 | -15.2만주 | -2,317주 |
| 9/18 | +66.9만주 | -2.8만주 | -61.1만주 |
주요 실적 및 전망
2026년 1분기 연결 기준 매출 2.3조원(YoY +8.1%), 영업이익 1,882억원(YoY +19.6%)을 기록했으며(키움증권), 주요 증권사 목표주가는 67,000~80,000원 구간에서 제시되고 있다.
핵심재료 (투자 모멘텀)
2026년 9월, 사우디 SABIC AN과 35억달러(약 4.7조원) 규모 ‘SAN-7’ 암모니아·요소비료 플랜트 EPC 계약을 체결했다(이데일리). 탄소포집장치(PCCC)가 적용되는 친환경 설계로, 2030년 4분기 상업 생산을 목표로 한다. 삼성E&A의 사우디 30번째 프로젝트다.
연간 수주 목표 12조원을 9개월 만에 초과 달성했으며, 연간 16조원 달성 가능성도 제기됐다(데일리머니). 2월 24억달러 화공 플랜트, 7월 수처리 약 1.2조원에 이어 9월 SAN-7 수주가 연달아 성사됐다. 하반기 추가 수주 파이프라인도 가시화되고 있다.
삼성전자 반도체 팹 증설로 비화공 부문 수주가 늘고, 중동 재건 수요가 화공 부문을 동시에 견인하고 있다(파이낸셜뉴스). NH투자증권은 이 두 모멘텀을 근거로 목표주가 80,000원을 유지했다. 주가는 2026년 9월 5만원을 돌파했다.
GS건설
GS건설은 주거 브랜드 ‘자이(Xi)’를 앞세운 주택·건축 사업과 중동·아시아 플랜트·인프라 EPC를 주력으로 하는 GS그룹 계열 종합건설사다.
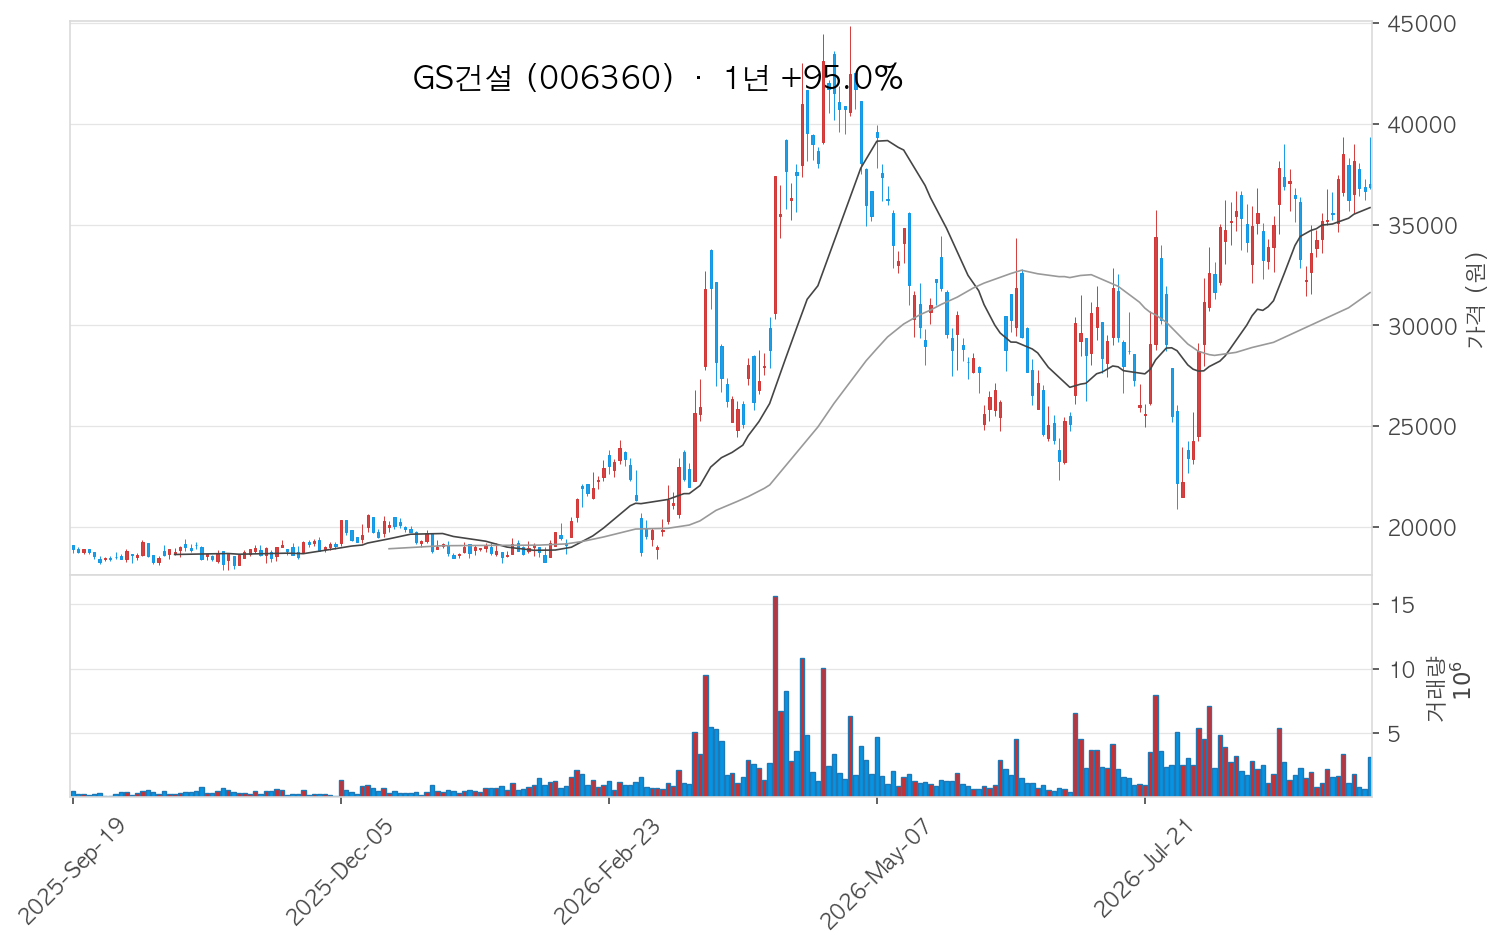
최근 수급 동향 (2주일)
| 날짜 | 기관 | 외국인 | 개인 |
|---|---|---|---|
| 9/7 | +15.1만주 | +2.2만주 | -18.5만주 |
| 9/8 | +38.5만주 | -13.7만주 | -25.3만주 |
| 9/9 | +15.5만주 | +4.9만주 | -20.1만주 |
| 9/10 | +41.1만주 | +4.3만주 | -47.3만주 |
| 9/11 | +42.4만주 | +41.8만주 | -81.8만주 |
| 9/14 | +11.1만주 | -14.4만주 | +3.8만주 |
| 9/15 | +39.0만주 | -12.7만주 | -26.4만주 |
| 9/16 | +4,338주 | -16.8만주 | +16.4만주 |
| 9/17 | +6.0만주 | -12.9만주 | +6.9만주 |
| 9/18 | +7.9만주 | +10.8만주 | -17.1만주 |
주요 실적 및 전망
2026년 2분기 연결 매출 2조7799억원(전년비 -13.0%), 영업이익 914억원(전년비 -43.6%)으로 착공현장 감소와 원가 부담이 주요 원인이었으며(이투데이), 증권사 목표주가는 34,000~45,000원, 최근 90일 평균 40,500원 수준이다(대신증권 44,000원·교보증권 34,000원·삼성증권 45,000원).
핵심재료 (투자 모멘텀)
2026년 2분기 신규수주가 5조2242억원으로 전년 동기 대비 61.7% 급증했다(블로터). 1~4월 누계 수주도 6조원을 돌파하며 전년 대비 약 2배 수준을 기록해 향후 매출 성장 기반이 마련됐다(sankun.com).
성수 전략정비구역 1구역을 약 2조원 규모 단독 수의계약으로 수주하며 정비사업 집중 전략이 성과를 냈다(sankun.com). 9월 10일에는 단일판매·공급계약 체결 공시도 이루어졌다(치킨스탁).
GS건설은 베트남에서 20년 이상 축적한 현지 네트워크와 국내 원전 시공 실적을 바탕으로 팀코리아 베트남 원전 입찰 참여가 기대된다(뉴스퀘스트). 사우디 원전 입찰은 2026년 하반기 이후 참여를 목표로 준비 중이다(이투데이).
대한광통신
대한광통신은 광섬유 모재(VAD 공법)부터 광케이블 완제품까지 일관 생산하는 국내 유일 수직계열화 기업으로, 북미 빅테크를 주요 고객사로 삼아 AI 데이터센터·6G·방산 시장에 광케이블·특수광섬유·레이저 모듈을 공급하고 있다.
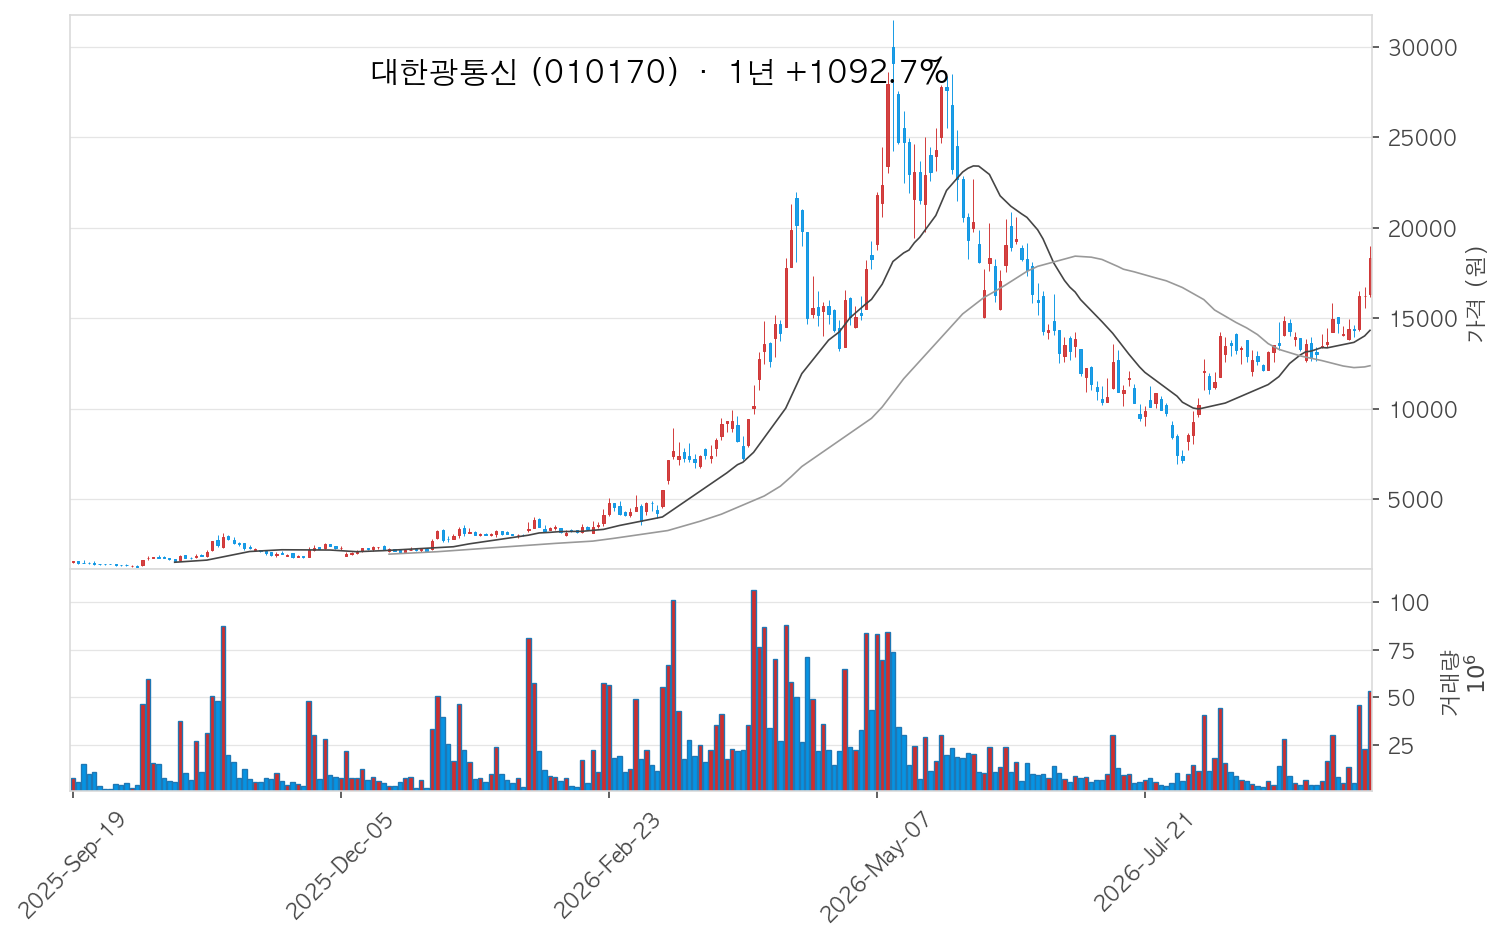
최근 수급 동향 (2주일)
| 날짜 | 기관 | 외국인 | 개인 |
|---|---|---|---|
| 9/7 | -4,573주 | +7.8만주 | -7.9만주 |
| 9/8 | +4.2만주 | -63.9만주 | +62.0만주 |
| 9/9 | +8.4만주 | +206.8만주 | -205.4만주 |
| 9/10 | +24.8만주 | -57.3만주 | +27.2만주 |
| 9/11 | -5.1만주 | -97.5만주 | +102.5만주 |
| 9/14 | +2.0만주 | -14.5만주 | +14.3만주 |
| 9/15 | +1.6만주 | +9.8만주 | -6.2만주 |
| 9/16 | +12.1만주 | +438.9만주 | -447.2만주 |
| 9/17 | +2.5만주 | -53.4만주 | +48.5만주 |
| 9/18 | +44.8만주 | +505.5만주 | -546.0만주 |
주요 실적 및 전망
2026년 2분기 매출 490억 원(전분기 대비 +43.2%), 영업이익 +9억 6천만 원으로 12개 분기 만에 흑자 전환했으며(데일리머니), 2026년 상반기 매출은 전년 동기 대비 +24.3% 성장, 연간 매출 약 2,200억~2,280억 원·영업이익 100억 원 이상이 전망된다.
핵심재료 (투자 모멘텀)
864심 초고밀도 광케이블을 미국 빅테크에 약 2,744만 달러(약 411억 원) 규모로 수주했다(needinfo.co.kr). 공급 기간은 2026년 7월~2027년 말이며, 수주 효과는 3분기 실적부터 본격 반영 예정이다. 통합 수주잔고(TFOA+INCAB 합산)는 1,103억 원에 달한다.
2026년 2분기 영업이익이 +9억 6천만 원으로 12개 분기 만에 흑자 전환했다(데일리머니). 매출은 490억 원으로 전분기 대비 +43.2% 급증했으며, 광섬유 판가 상승과 북미 매출 확대(비중 18%→46%)가 주요 원인이다. 순이익도 +4억 5천만 원으로 동반 흑자 전환했다.
미국 텍사스 소재 INCAB AMERICA LLC 지분 90%를 인수해 BEAD·BABA 규정의 ‘Made in America’ 요건을 충족했다(핀포인트뉴스). 미국 농어촌 광대역 보급 사업(총 약 60조 원 규모) 입찰 자격을 확보해 중장기 북미 매출 확대 기반을 마련했다.
#수급포착 #오늘주식시장 #기관줍줍 #삼성E&A #GS건설 #대한광통신