2026년 07월 16일 마감 기준 · KOSPI·KOSDAQ · 52주 신고가 경신 종목 5개
⚠️ 본 자료는 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
오늘주식시장에서 52주 신고가를 경신한 종목들입니다. 신고가 종목은 시장에서 강한 수급과 관심을 받은 종목으로 볼 수 있어, 오늘의 주도주와 상승 흐름을 살펴볼 때 참고할 수 있습니다. 코스피·코스닥 52주 신고가 종목을 정리했습니다.
- 신고가 5종목 중 양봉 3/5 — 경신 후 혼조 마감
- 한성기업 1년 +187.0% — 52주 신고가 종목 중 연간 상승률 최대
- 모나미 오늘 +8.27% — 당일 상승폭 최대
🔍 테마별 분류
- 🍽️ 식음료·유통: 한성기업·모나미 → 1위 테마
- ⚗️ 화학·소재: S-Oil·GS
- 🏦 금융: 하나금융지주
📋 7/16 52주 신고가 TOP 5
| 순위 | 종목 | 종가 | 오늘 | 1년 | 거래량 |
|---|---|---|---|---|---|
| 1 | 한성기업 | 14,520원 | +0.00% | +187.0% | 0.00x |
| 2 | S-Oil | 144,900원 | +3.21% | +146.8% | 1.08x |
| 3 | 모나미 | 3,730원 | +8.27% | +71.9% | 7.75x |
| 4 | GS | 82,800원 | +1.22% | +56.2% | 0.97x |
| 5 | 하나금융지주 | 136,800원 | +0.00% | +45.4% | 1.17x |
📊 종목별 차트 & 재료 상세
신고가 경신 종목의 상승 배경과 재료를 확인할 수 있습니다.
한성기업
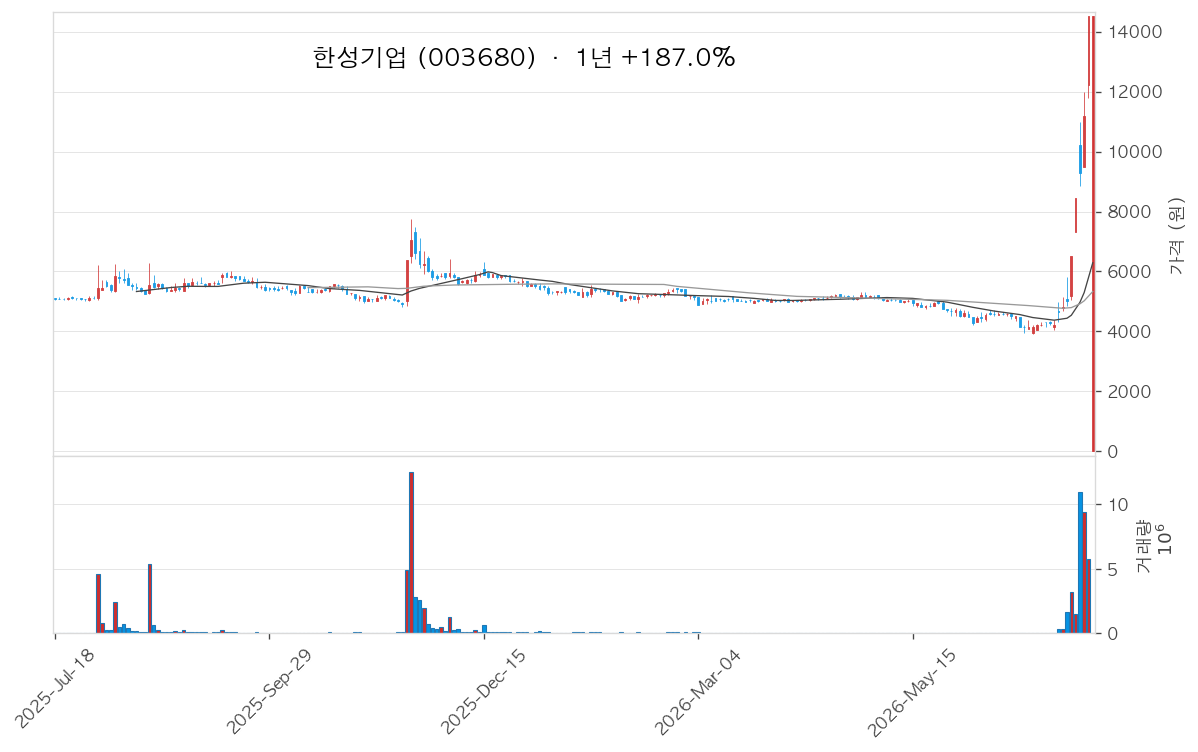
한성기업은 25년간 유엔 참전용사 음악회를 후원해온 사실이 2026년 7월 소셜미디어를 통해 확산되며 ‘애국기업’으로 재조명받고 있습니다. 이에 따른 응원 소비(‘돈쭐’) 현상으로 주가가 이틀 연속 상한가를 기록하며 시가총액이 코스피 상장폐지 기준(300억원)을 하회하던 위기를 단기에 탈피하였습니다. 온라인몰 제품 품절·배송 지연이 발생할 정도로 수요가 급증했으나 이것이 장기 매출 반등으로 이어질지는 미확인입니다. 해외 수산부문에서는 키리바시 합작법인 설립 및 MSC COC 인증 취득으로 중장기 성장 기반도 병행 구축 중입니다.
25년간 유엔 참전용사 음악회를 후원해온 사실이 SNS에서 확산되면서 2026년 7월 이틀 연속 상한가를 기록하며 5거래일 내 주가가 약 2배 상승했습니다. 온라인몰 주문 폭주로 주요 제품이 품절되고 배송이 지연되는 수준의 소비자 응원이 이어졌습니다. (이데일리, 파이낸셜뉴스)
한국거래소가 2026년 7월부터 코스피 상장폐지 기준 시총을 200억원에서 300억원으로 상향하면서 시총 261억원 수준이었던 한성기업은 상장폐지 위기에 처했습니다. 돈쭐 현상으로 주가가 급등하며 기준선을 빠르게 회복했습니다. (파이낸셜뉴스)
S-Oil
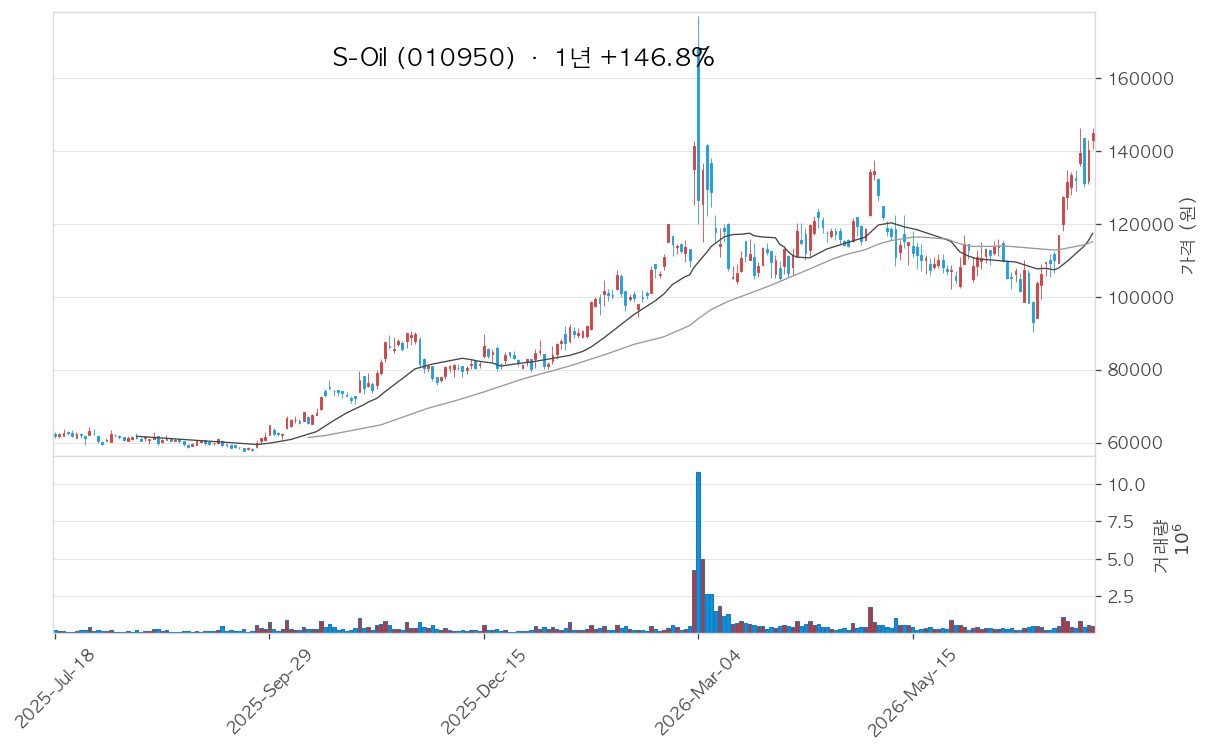
S-Oil은 유가 상승에 따른 래깅 효과로 2026년 1분기 영업이익 1조2,311억원을 달성하며 실적이 급반등했다. 9조2,580억원이 투입된 샤힌 프로젝트는 2026년 6월 기계적 완공을 마쳤으나 현장 사망 사고로 PKG1 구간 부분 작업중지 명령을 받아 하반기 시운전 일정에 불확실성이 생겼다. 유가 하락에도 정제마진 강세가 이어지자 신한·하나·한투 등 증권사들이 잇달아 목표주가를 15만~20만원으로 상향하며 매수 의견을 유지하고 있다. 샤힌 상업가동(2027년 초 예정)은 연 315만톤 규모 석유화학 생산능력 확보를 의미하며 중장기 핵심 모멘텀으로 부각 중이다.
9조2,580억원을 투자한 샤힌 프로젝트가 2026년 6월 기계적 완공 단계에 진입했다. 에틸렌 연간 180만톤을 포함해 총 315만톤 규모의 석유화학 생산능력이 추가되며, 2027년 초 상업가동을 목표로 시운전을 준비 중이다(뉴스핌).
유가 하락에도 불구하고 정제마진 강세가 이어지며 2분기 실적도 시장 예상치를 충족할 전망이다. 신한투자증권은 이를 근거로 2026년 7월 13일 목표주가를 14만원에서 18만원으로 상향 조정했다(한국경제).
모나미
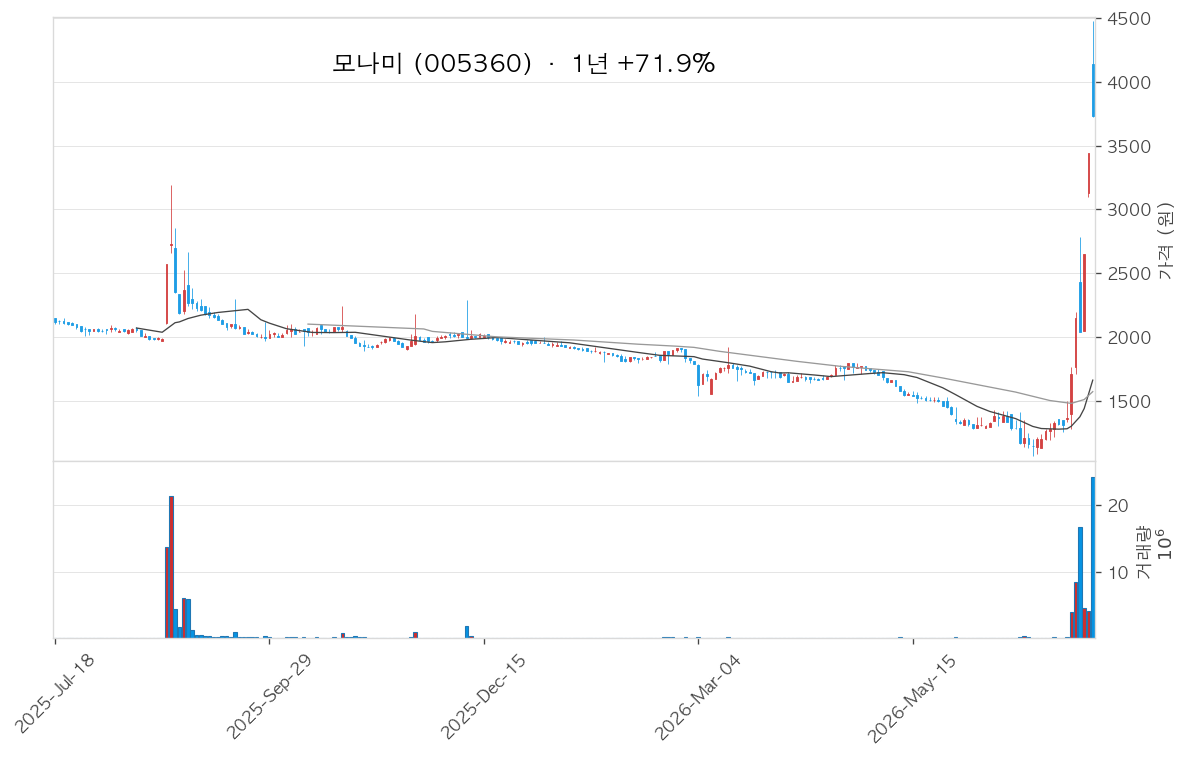
모나미는 ‘153 볼펜’으로 대표되는 60년 전통의 국민 문구 브랜드이나 디지털화·인구 감소에 따른 필기 수요 감소로 본업 매출이 역성장하고 있다. 신성장동력으로 222억원을 투자해 색조화장품 OEM/ODM 자회사를 설립, 에뛰드·KISS New York(미국) 등에 납품 계약을 체결해 사업 다각화를 꾀하고 있다. 2026년 7월에는 KRX 상장유지 시가총액 요건 상향(200억→300억원) 이슈와 맞물려 온라인 커뮤니티 중심의 ‘애국 매수’ 열풍으로 주가가 단기 급등했고, 7월 14일 한국거래소에 의해 투자경고종목으로 지정됐다. 화장품 자회사 흑자 전환 시점이 펀더멘털 개선의 핵심 변수다.
2026년 7월 6일부터 온라인 커뮤니티 중심으로 ‘국민 문구 브랜드 상폐 막자’는 매수 운동이 확산, 7월 14일 주가 상한가(2,650원)를 기록하며 1주일 만에 약 62% 급등했다. 한국거래소는 단일 계좌 대규모 순매수(상장주식수 2.27% 해당)를 포착해 7월 13일 투자주의, 14일 투자경고종목으로 잇달아 지정했다. (이투데이, 머니투데이, 톱스타뉴스)
KRX는 2026년 7월 1일부터 코스피 상장유지 시가총액 요건을 200억원에서 300억원으로 상향했으며, 2028년까지 500억원으로 단계적 강화 예정이다. 애국 매수 유입 이전 모나미 시총은 기준선 근방이었으나 급등 후 7월 14일 기준 약 501억원으로 현행 300억원 기준은 일단 충족했다. (딜사이트, EBN)
GS
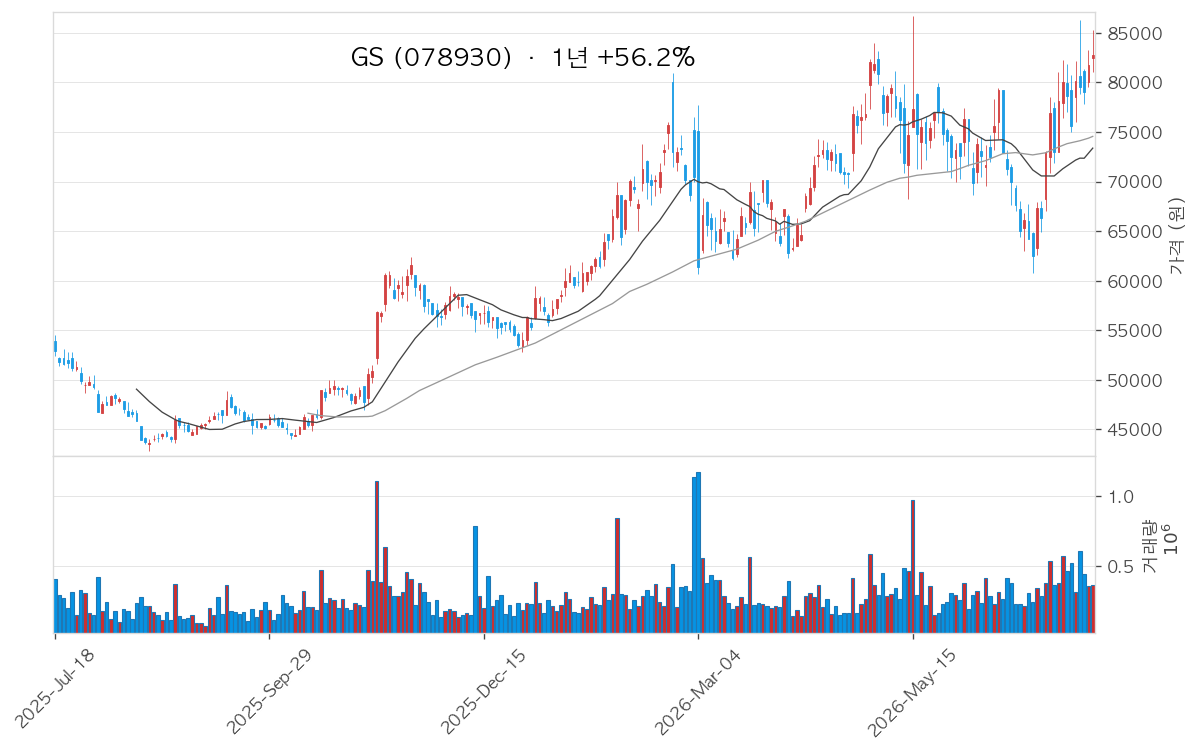
GS는 정유(GS칼텍스)·편의점(GS25)·무역(GS글로벌) 3대 축으로 2026년 1분기 영업이익이 전년 대비 56.7% 급증하며 뚜렷한 실적 회복세를 확인했다. GS칼텍스는 2,000억원 규모의 여수공장 대정비를 7월에 완료해 하반기 정제설비 풀가동 체제에 진입했고, GS리테일은 2분기 기존점 성장률이 2010년 이후 최고 수준으로 예상된다(한화투증). 지속가능항공유(SAF) 원료 수급, 인도네시아 바이오원료 시설 건설, EV충전·폐배터리 리사이클링 등 친환경 신사업 투자도 병행 중이다.
GS칼텍스가 7월 여수공장 상반기 대정비(TA)를 완료했다. 2,000억원 이상 예산과 일평균 3,000명이 투입됐고 AI CCTV·디지털 기술을 전면 적용했다(파이낸셜데일리). 정비 종료로 하반기 정제설비 풀가동이 가능해져 실적 개선 기대가 높아졌다.
한화투자증권은 7월 3일 리포트에서 GS리테일의 2Q26 기존점 성장률이 2010년 이후 최고 수준을 기록할 것으로 전망했다. 차별화 상품 강화와 우량점 중심 출점 전략이 가시적인 성과를 내고 있다는 평가다.
하나금융지주
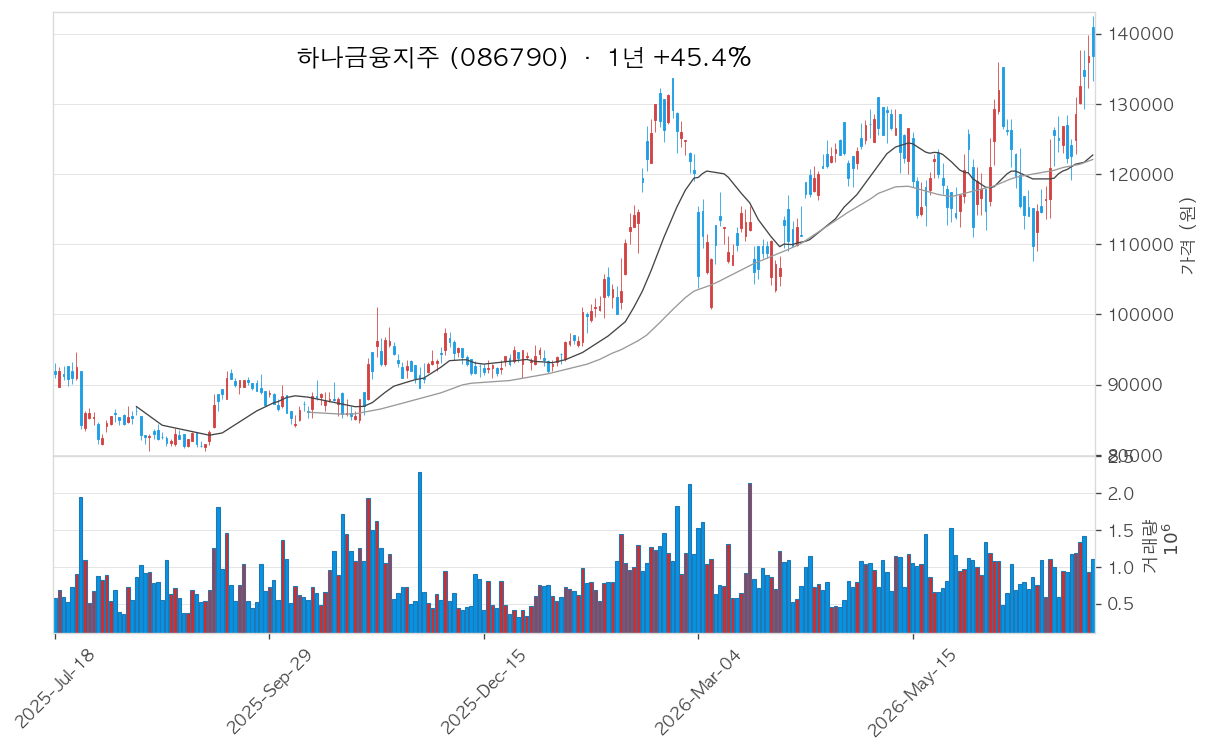
하나금융지주는 2026년 1분기 핵심이익 3조 1,731억원(+13.6%)을 기록하며 창사 이래 분기 최대 실적을 달성했다(뉴스핌). 하나은행 순이익 +11.2%, 하나증권 순이익 +37.1% 급증으로 은행·비은행 동반 성장이 두드러졌으며, 2분기에도 4대 금융지주 중 가장 높은 이익 증가율이 전망된다(파이낸셜뉴스). 주주환원 측면에서는 7월 자사주 매입 재개와 하반기 5,000억원 이상 추가 환원 계획으로 연간 총주주환원율이 51.5%에 달할 전망이다(블로터). PBR 0.75배의 저평가 밸류에이션 속에서 실적 개선과 적극적 주주환원이 맞물리며 주가 상승여력이 부각되고 있다.
2026년 1분기 당기순이익 1조 2,100억원으로 전년비 +7.3% 증가, 2015년 통합 이후 분기 기준 사상 최대 실적을 달성했다(이지경제). 이자이익(2조 5,053억원)과 수수료이익(6,678억원)을 합한 핵심이익이 3조 1,731억원으로 13.6% 급증했다.
2분기 지배주주순이익 컨센서스는 1조 2,496억원으로 4대 금융지주 중 가장 높은 증가율(+5.5%)이 예상된다(파이낸셜뉴스). BNK투자증권은 ‘2분기 분기 기준 최대 실적 달성·밸류에이션 매력 부각’을 근거로 매수 의견을 유지했으며, 실적 발표는 2026년 7월 17일 예정이다.
#오늘주식시장 #52주신고가 #한성기업 #S-Oil #모나미 #GS #하나금융지주